华能国际股票深度解析:火电龙头的价值重估与投资逻辑
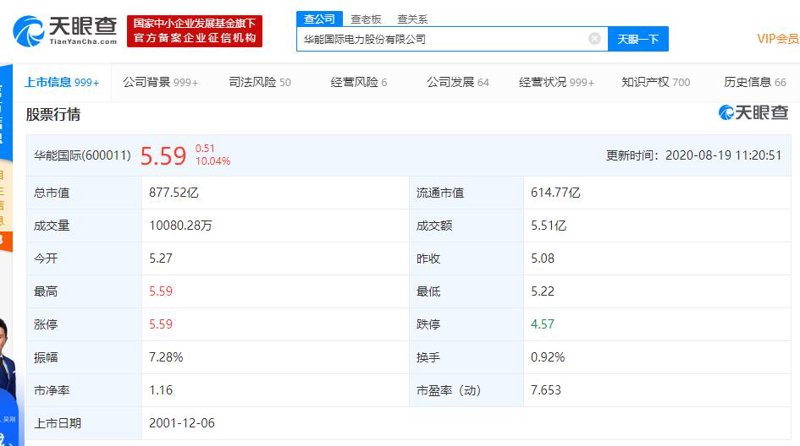
在A股电力板块中,华能国际(600011)始终是绕不开的核心标的。作为国内最大的上市发电企业之一,其装机规模、资产布局与盈利弹性,使其成为观察火电行业周期与电力体制改革的重要窗口。本文结合最新财报数据与行业趋势,从基本面、股价驱动因素到分红逻辑,梳理这只火电龙头股的投资脉络。
一、装机结构与资产布局:火电为基,新能源加速
截至2024年末,华能国际可控发电装机容量超过1.4亿千瓦,其中燃煤机组占比约七成,燃机、风电、光伏等清洁能源装机持续提升。公司资产分布于全国二十余个省份,沿海电厂占比高,区位优势明显——这既意味着利用小时数相对稳定,也使其对电煤价格波动更为敏感。
值得关注的是,公司近年来新能源资本开支明显提速。据年报披露,2024年新增新能源装机超过800万千瓦,风电与光伏板块的利润贡献逐步从“补充”走向“支撑”。这种“火电托底、新能源增量”的结构,正在改变市场对600011的传统估值框架。
二、财报拆解:煤价下行周期的盈利弹性
火电企业的利润表,本质上是煤价与电价的函数。2021年至2022年,动力煤价格高企曾使华能国际陷入百亿级亏损;而随着煤价中枢回落,2023年公司归母净利润修复至80亿元以上,2024年进一步保持稳健。这一轮盈利修复的核心逻辑在于:
- 燃料成本下降:秦皇岛5500大卡动力煤现货价从2022年高点约1600元/吨回落至2024年的850元/吨附近,度电燃料成本显著改善;
- 电价市场化改革:燃煤发电上网电价全面放开浮动区间,部分省份年度长协电价上浮,缓冲了成本传导压力;
- 财务费用优化:公司通过发行REITs、绿色债券等方式优化债务结构,资产负债率逐步下行。
需要提醒的是,火电盈利具有明显的周期性。投资者在跟踪600011股票行情时,应将煤价走势、利用小时数与电价政策作为三大先行指标,而非单纯盯住单季利润增速。
三、股价走势与估值:从周期股到公用事业属性的切换
回顾600011走势,其股价长期呈现“煤价反向、电价同向”的特征。2023年以来,随着盈利修复与分红预期升温,估值中枢有所抬升,市净率从历史低位的0.8倍修复至1倍以上。市场开始部分地用公用事业股的DCF框架为其定价,而非纯粹的周期博弈。
但估值切换并非一蹴而就。火电资产的折旧压力、新能源项目的资本回报率、以及电力现货市场推进节奏,都会影响华能国际股价的中期表现。对于中长期资金而言,稳定的现金流与可预期的分红政策,才是支撑估值的基石。
四、分红逻辑:高股息属性的再确认
华能国际分红历来是投资者关注焦点。公司承诺在符合条件的情况下,每年以现金方式分配的利润不少于当年可分配利润的50%。按当前股价测算,若2025年归母净利润维持在百亿量级,股息率有望达到4%至5%区间,在电力股中具备一定吸引力。
不过,高资本开支阶段的分红能力需辩证看待。新能源装机扩张需要持续资金投入,公司需在成长与回报之间取得平衡。投资者可重点跟踪年度分红预案与经营性现金流净额的匹配度,这比单纯看股息率更具参考价值。
结语
华能国际股票的投资价值,本质上是对“煤价中枢下移+电价机制理顺+新能源转型”三重逻辑的定价。作为火电龙头股,它既承载着周期修复的弹性,也面临能源结构转型的长期考验。对于关注电力股的投资者,建议以财报数据为锚、以行业政策为纲,理性看待600011走势的短期波动,在周期与成长之间寻找属于自己的配置节奏。